
長年住み慣れたマイホームを売却するとき、気になるのが売却後の税金です。
「家を売ったら税金がたくさんかかるのでは?」
「引っ越して何年も経っているけれど、まだ控除は受けられる?」
「古い家を解体して、更地にしてから売却しても大丈夫?」
実は、一定の条件を満たせば、不動産売却によって得た利益から最大3,000万円を差し引くことができる制度があります。
今回は、マイホーム売却時の「3,000万円特別控除」について、売却期限や建物の解体に関する注意点も含めて、わかりやすく解説します。
1.3,000万円特別控除とは?
正式名称は「居住用財産を譲渡した場合の3,000万円の特別控除の特例」です。
自分が住んでいたマイホームを売却した場合、一定の要件を満たすことで、売却によって得た利益(譲渡所得)から最高3,000万円を控除できます。
売却価格ではなく、売却によって得た利益(譲渡所得)から控除されます。
所有期間の長短に関係なく、一定の条件を満たせば利用できます。
例えば、こんなケースです
- 不動産の売却価格:3,000万円
- 購入時の取得費など:1,500万円
- 売却にかかった諸費用:100万円
売却による利益:1,400万円
3,000万円特別控除を利用できれば、課税対象となる譲渡所得は0円となります。
※金額は説明用の仮定です。実際の取得費は建物の減価償却などを考慮して計算します。
この場合、売却による譲渡所得に対する所得税・住民税は発生しません。
2.住まなくなった家でも控除は受けられる?
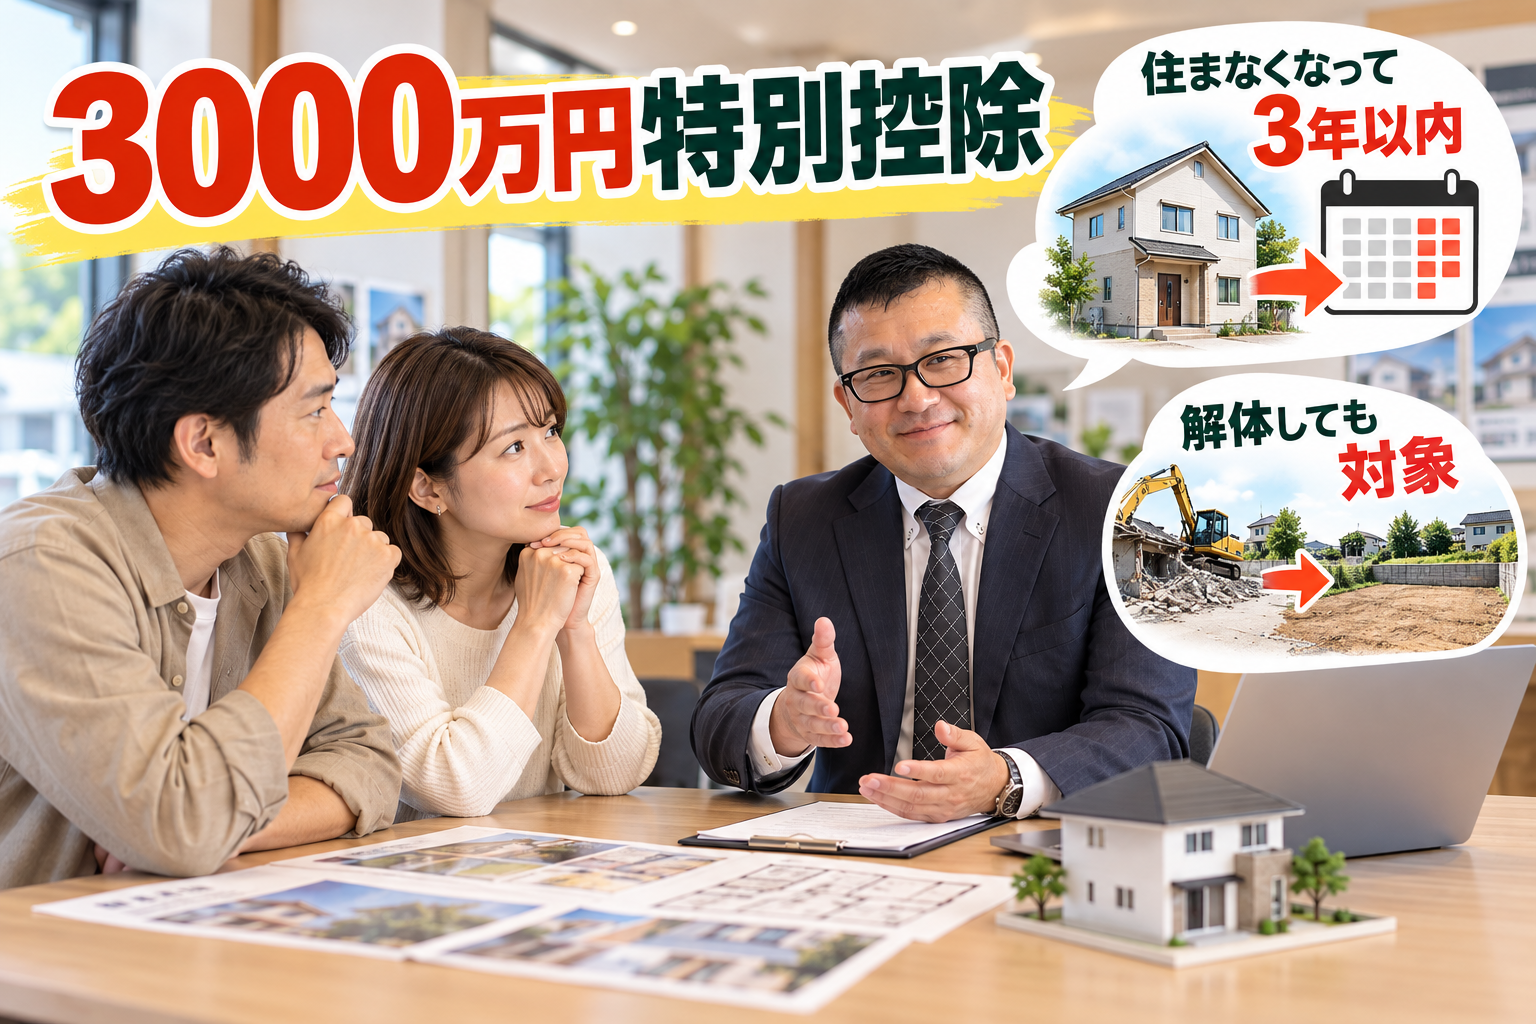
すでに引っ越して空き家になっている住宅でも、3,000万円特別控除の対象となる場合があります。
ただし、売却には期限があります。
住まなくなった日から3年を経過する日の属する年の12月31日までに売却すること。
例えば、2026年10月に引っ越して、その家に住まなくなった場合、売却期限は2029年12月31日です。
2026年10月:引っ越し・退去
↓
2029年12月31日:売却期限
この期限を過ぎると、原則として3,000万円特別控除は利用できなくなります。
なお、不動産の所有期間が5年を超えるかどうかは、主に譲渡所得に対する税率の区分に関係する話であり、3,000万円特別控除の売却期限とは異なります。
以前住んでいた住宅を売却する場合は、早めに期限を確認しておきましょう。
3.古い家を解体して更地にしても大丈夫?
長浜市周辺でも、築年数が古い住宅を解体し、更地にしてから売却するケースがあります。
実は、建物を解体した後の土地についても、一定の条件を満たせば3,000万円特別控除を利用できます。
- 建物を解体した日から1年以内に、土地の売買契約を締結すること。
- 住まなくなった日から3年を経過する日の属する年の12月31日までに売却すること。
- 解体してから売買契約を締結するまで、貸駐車場など、ほかの用途に使用していないこと。
解体した場合の具体例
2026年10月:引っ越し
2027年4月:建物を解体
2028年4月:解体日から1年以内の売買契約締結期限
2029年12月31日:退去日を基準とする売却期限
※売買契約の期限は実際の解体日によって異なります。
建物を解体すると、土地の売買契約までに「1年以内」という新たな期限が発生します。
解体後になかなか買主が見つからなければ、控除を受けられなくなる可能性があります。
そのため、古い家を売却する際には、最初から解体するのではなく、建物付きで販売するか、更地にして販売するかを慎重に検討することをおすすめします。
4.売却方法による期限の違い
| 売却する状態 | 主な期限 |
|---|---|
| 現在住んでいる家 | 退去後の期限は通常問題になりません |
| 以前住んでいた家 | 住まなくなって3年を経過する年の12月31日まで |
| 解体後の更地 | 上記期限に加え、解体から1年以内に売買契約が必要 |
※いずれも、特例の適用にはその他の要件を満たす必要があります。
5.3,000万円特別控除を利用する際の注意点
便利な制度ですが、すべての不動産売却に利用できるわけではありません。
- 親子や夫婦など、特別な関係にある人への売却は原則として対象外です。
- 売却した年の前年・前々年に同じ特例を利用している場合などは、適用できないことがあります。
- 別荘や、特例の利用だけを目的として一時的に住んだ住宅は対象外です。
- 新しく購入する住宅の住宅ローン控除と併用できない場合があります。
- 控除を利用するためには、原則として売却した翌年に確定申告が必要です。
特に住み替えを予定されている方は、現在のマイホームの3,000万円特別控除と、新居の住宅ローン控除のどちらを利用する方が有利になるのか、事前に確認しておくことが重要です。
相続によって取得した空き家には、別の「相続空き家の3,000万円特別控除」があります。
こちらは適用条件が異なるため、今回ご紹介したマイホーム売却の特例とは区別して確認する必要があります。
6.不動産売却は、売るタイミングも大切です
マイホームの売却では、いくらで売れるかという価格だけでなく、いつ売るかというタイミングも大切です。
特に、すでに住まなくなった住宅や、解体を検討している古い住宅では、売却時期によって税金の負担が変わる可能性があります。
- まだ売るかどうか決めていない
- 古い家が残っているけれど、解体した方がよいのかわからない
- 引っ越して数年経っているので、控除が使えるか心配
このような場合も、まずは不動産の状況を整理し、売却方法や時期を検討することが大切です。
不動産売却のご相談は、えがおエステートへ
えがおエステートでは、長浜市・米原市・彦根市を中心に、中古住宅や土地、空き家などの売却相談を承っております。
建物を残したまま売却する方法や、解体して更地にする方法など、それぞれのメリット・デメリットを踏まえ、お客様の状況に合わせた売却方法をご提案いたします。
不動産売却もお気軽にえがおエステートにご相談下さい。
参考資料
※本記事は2026年10月時点の制度に基づく一般的な解説です。実際の特例適用の可否や税額については、税務署または税理士にご確認ください。
